Tehlikeli madde sigortası denildiğinde çoğu işletmenin aklına tek bir poliçe gelir; oysa sahadaki gerçek tablo, birbirini tamamlayan ve birbirinin yerini tutmayan birkaç ayrı teminattan oluşur. Tehlikeli yük sigortası kurgusunda asıl soru "poliçe var mı" değil, "hangi olayda, hangi zarar, hangi poliçeden karşılanır" sorusudur. Yukarıda hizmetin genel çerçevesini anlattık; bu bölümde zorunlu mali sorumluluk sigortası kavramını, taşıma ve emtia teminatlarını, sorumluluk poliçelerini ve poliçe okunurken gözden kaçan ayrıntıları daha derinlemesine ele alıyoruz.
Sigorta tarafında yaşanan sorunların önemli bir kısmı, hasar anında değil çok daha önce, ürünün yanlış sınıflandırıldığı ya da poliçeye eksik bilgi verildiği gün başlar. Sigorta değerlendirmesini tehlikeli madde uyum çalışmasının bir parçası olarak görmek, iki alanı ayrı ayrı yönetmekten daha sağlıklı sonuç verir.
Mevcut Poliçeleri Tehlikeli Madde Gözüyle İnceleyelim
Elindeki poliçelerin taşınan sınıfları, taşıma modlarını ve faaliyet rolünü gerçekten kapsayıp kapsamadığını birlikte gözden geçirelim. Ürün listesi ve poliçe örnekleri ilk görüşme için yeterlidir.
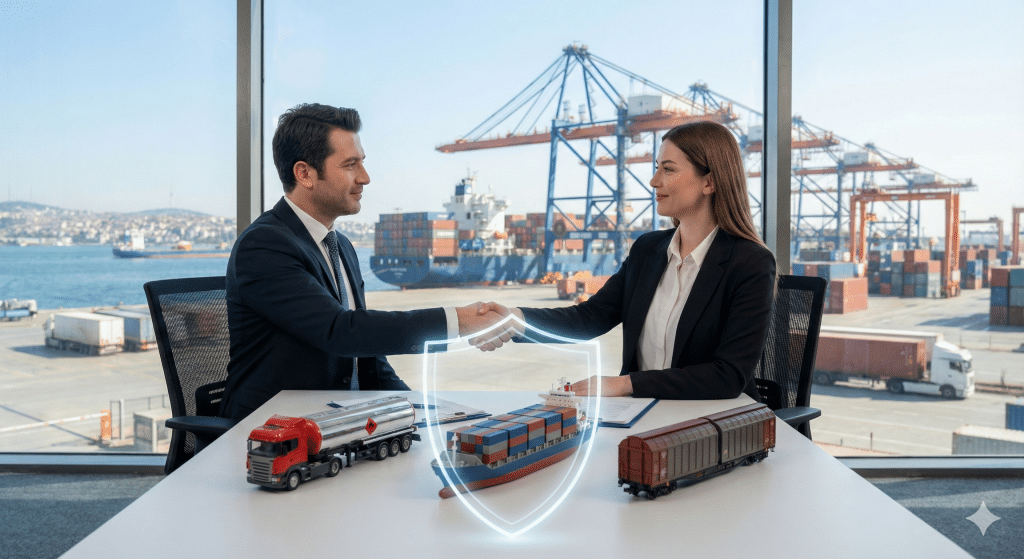
Bir tehlikeli madde olayında aynı anda üç farklı değer zarar görebilir: taşınan yükün kendisi, üçüncü kişilerin can ve malı ve çevre. Her biri farklı bir sigorta branşının konusudur ve farklı tarafların sorumluluğuna dokunur. Yük sahibinin emtia poliçesi kendi malını korurken, yoldan geçen bir aracın ya da komşu tesisin uğradığı zarar ancak bir sorumluluk teminatıyla karşılanabilir.
Sahada sık görülen yanılgı, aracın trafik sigortasının ya da yükün nakliyat poliçesinin "her şeyi" karşıladığı varsayımıdır. Tehlikeli yüklerde sızıntı temizliği, toprak ve su kirliliğinin giderilmesi, yolun kapatılmasından doğan masraflar gibi kalemler çoğu standart poliçede ya hiç yer almaz ya da ayrı bir klozla sınırlandırılmıştır.
Risk katmanlarını ayırmak için şu sorular yol göstericidir:
Tehlikeli Maddeler ve Tehlikeli Atık Zorunlu Mali Sorumluluk Sigortası, 11 Mart 2010 tarihli ve 2010/190 sayılı Tehlikeli Maddeler İçin Yaptırılacak Sorumluluk Sigortaları Hakkında Karar ile zorunlu hale getirilmiştir. Sigortanın Genel Şartları ile Tarife ve Talimatı, 9 Mayıs 2010 tarihli ve 27576 sayılı Resmî Gazete'de yayımlanmıştır.
Kimler yaptırmak zorunda? Kararda sayılan tehlikeli maddeler ve tehlikeli atıklarla ilgili mesleki faaliyette bulunan gerçek ve tüzel kişiler. Uygulamada bu; tehlikeli madde veya tehlikeli atık üreten, depolayan, toptan ya da perakende satan işyerlerini ve bu maddeleri faaliyetinde kullanan işletmeleri kapsar.
Neyi karşılar? Mesleki faaliyet nedeniyle üçüncü kişilerin doğrudan uğradığı bedeni (sağlık gideri, ölüm) ve maddi zararları, işletmenin kusuru olsun olmasın poliçede yazılı tutarlara kadar öder. Tüpgazdan kaynaklanan bir olayda önce Tüpgaz Zorunlu Sorumluluk Sigortası devreye girer; limit yetmezse bu sigorta devam eder.
Prim nasıl belirlenir? Prim sigorta şirketlerince serbestçe belirlenir ve peşin tahsil edilir. Üretim, depolama ve satış yapan işyerlerinde işyerinin tahmini satış hasılatı, konumu ve mevcut güvenlik önlemleri dikkate alınır.
| Teminat | Asgari tutar (1 Ocak 2026'dan itibaren) |
|---|---|
| Maddi zararlar (kaza başına) | 350.000 TL – 9.500.000 TL |
| Sağlık gideri ve ölüm (kişi başına) | 1.600.000 TL |
| Sağlık gideri ve ölüm (kaza başına) | 8.000.000 TL – 93.750.000 TL |
Aralıklar faaliyet türüne ve risk grubuna göre değişir; işletmenize uygulanacak tutar poliçe düzenlenirken sigorta şirketi tarafından belirlenir. Tutarlar SEDDK tarafından dönemsel olarak güncellendiği için poliçe yenilemesinde son tarifenin kontrol edilmesi gerekir.
Bu sigortanın amacı, faaliyet sırasında meydana gelen bir olayın üçüncü kişilere ve çevreye verdiği zararların, belirlenmiş limitler dahilinde karşılanmasını sağlamaktır. Genel şartlar ve teminat limitleri zaman içinde güncellenebildiği için güncel metnin Mevzuat Bilgi Sistemi ve sigortacılık sektörünü denetleyen SEDDK duyuruları üzerinden kontrol edilmesi yerinde olur.
Kapsama giren faaliyetler genellikle tehlikeli maddeyi üretmek, depolamak, taşımak, işlemek ya da tehlikeli atığı toplamak ve bertaraf etmek gibi başlıklar altında tanımlanır. Bir işletmenin bu kapsama girip girmediği; faaliyet türüne, maddenin niteliğine ve miktarına göre değişebilir. Yorum yapmadan önce faaliyetin mevzuattaki tanımlarla eşleştirilmesi ve gerektiğinde sigorta profesyoneliyle birlikte teyit edilmesi önerilir.
Zorunlu mali sorumluluk sigortası, yükün kendi değerini korumaz ve işletmenin kendi tesisinde uğradığı zararı karşılamaz. Aynı şekilde emtia ya da trafik poliçesi de zorunlu sigortanın yerine geçmez. Denetimlerde poliçenin varlığı kadar, poliçedeki faaliyet tanımının işletmenin fiilen yaptığı işle örtüşüp örtüşmediği de sorgulanabilir.
Nakliyat ya da emtia sigortası, taşınan malın yolculuk sırasında uğrayabileceği hasar ve kayıpları teminat altına alır. Tehlikeli yüklerde bu poliçe hazırlanırken malın sınıfı, UN numarası ve ambalaj şekli sigortacıya doğru bildirilmelidir; genel kargo gibi beyan edilen bir kimyasal, hasar dosyasında ciddi tartışma konusu olabilir. Ürünün hangi sınıfa girdiği ve UN numarasının nasıl belirlendiği konusunda ADR tehlike sınıfları rehberimiz iyi bir başlangıç noktasıdır.
Emtia poliçelerinde teminat genişliği önemli bir karar noktasıdır. Dar kapsamlı teminatlar yalnızca belirli olayları (örneğin aracın kaza yapması) kapsarken, geniş kapsamlı teminatlar daha fazla riski içine alır; ancak tehlikeli yüklerde her iki durumda da özel istisnalar görülebilir. Sızıntı, buharlaşma, sıcaklık değişimi ya da ambalaj yetersizliğinden doğan kayıplar genellikle ayrıca değerlendirilir.
Uluslararası sevkiyatlarda satış şartı da belirleyicidir. Teslim şekline göre yükü sigortalama yükümlülüğü satıcıda ya da alıcıda olabilir; bu ayrım netleşmeden yapılan bir sevkiyatta yükün hiç sigortasız kaldığı ya da iki kez sigortalandığı durumlarla karşılaşılır. Sevkiyat organizasyonunun bu yönü tehlikeli madde forwarding sayfamızda ayrıca ele alınmıştır.
Taşımacının sorumluluk poliçesi, taşıma sözleşmesi kapsamında emanet aldığı yükte meydana gelen zararlardan doğan sorumluluğunu karşılamaya yöneliktir. Uluslararası karayolu taşımalarında bu sorumluluk çerçevesi uluslararası sözleşmelerle belirlenir ve sorumluluk limitleri, yükün gerçek değerinin altında kalabilir. Yük sahibinin yalnızca taşımacının poliçesine güvenmesi, yüksek değerli kimyasal sevkiyatlarında açık bırakabilir.
Depolama ve antrepo hizmeti veren işletmeler için işveren sorumluluk, üçüncü şahıs sorumluluk ve emtia teminatları ayrı ayrı değerlendirilir. Depo içinde birden fazla müşteriye ait tehlikeli maddenin bulunması, bir yangın ya da sızıntı olayında zararın kime ait olduğunu karmaşık hale getirir. Depolama tarafındaki uyum gereklilikleri depolama ve antrepo hizmetleri sayfamızda anlatılmıştır.
Taşıma zincirindeki her tarafın yükümlülükleri ADR'de ayrı ayrı tanımlanır; gönderen, paketleyen, yükleyen, taşımacı ve alıcı farklı sorumluluklar taşır. Bu sorumluluk dağılımı sigorta açısından da doğrudan anlam ifade eder, çünkü hasar sonrası rücu tartışmaları çoğunlukla "hangi tarafın yükümlülüğünü yerine getirmediği" sorusu etrafında döner. Konunun ayrıntısı tehlikeli madde taşımacılığında sorumluluklar yazımızda yer alır.
Karayolunda olaylar çoğunlukla yerleşim alanlarına, otoyollara ve tünellere yakın gerçekleşir; bu da üçüncü kişi ve çevre zararlarının öne çıkmasına yol açar. Denizyolunda ise ortak avarya, konteyner hasarı ve limanda bekleme masrafları gündeme gelir. Havayolunda miktarlar küçük olsa da beyan edilmemiş tehlikeli madde tespit edildiğinde yaptırımlar ve taşıyıcı talepleri ağır olabilir.
Mod değiştikçe yalnızca poliçe türü değil, olay senaryoları da değişir. Aynı ürünün karayolu ile limana, oradan denizyolu ile yurt dışına gittiği çok modlu bir sevkiyatta, aktarma noktalarında sorumluluğun el değiştirdiği anlar sigorta açısından en hassas bölümlerdir. Bu geçişlerin poliçelerde açıkça karşılık bulması gerekir.
| Sigorta türü | Korunan değer | Genellikle yaptıran taraf | Tehlikeli yükte kritik nokta |
|---|---|---|---|
| Zorunlu mali sorumluluk | Üçüncü kişiler ve çevre | Faaliyeti yürüten işletme | Faaliyet tanımının fiili işle örtüşmesi |
| Emtia / nakliyat | Taşınan yükün kendisi | Yük sahibi (satış şartına göre) | Sınıf, UN numarası ve ambalajın doğru beyanı |
| Taşıyıcı sorumluluk | Taşımacının yük sahibine karşı sorumluluğu | Taşımacı | Sorumluluk limitinin yük değerine oranı |
| Üçüncü şahıs / işveren sorumluluk | Tesis içi ve çevresindeki kişiler | Depo, tesis, işletme | Depolanan madde türlerinin poliçede tanımlı olması |
Tablo genel bir çerçeve sunar; her işletmenin poliçe ihtiyacı faaliyet yapısına göre farklılaşır. Aynı işletme bir sevkiyatta gönderen, diğerinde depocu olabilir ve bu durum farklı teminat ihtiyaçlarını beraberinde getirir.
Poliçe metinleri uzun ve teknik olduğu için genellikle yalnızca prim ve limit sayfasına bakılır. Tehlikeli yükler açısından asıl belirleyici olan ise tanımlar, istisnalar ve özel şartlardır. İnceleme yapılırken şu başlıklar tek tek kontrol edilmelidir:
Son madde özellikle önemlidir. Pek çok poliçe, sigortalının yürürlükteki mevzuata uygun hareket etmesini teminatın ön şartı olarak kabul eder. Belgesiz bir sürücü, eksik etiketli bir paket ya da yanlış doldurulmuş bir taşıma evrakı, hasar dosyasında teminatın sorgulanmasına zemin hazırlayabilir.
Sigorta sözleşmeleri, sigortalının riski doğru ve eksiksiz beyan etmesi ilkesine dayanır. Tehlikeli bir ürünü genel kimyasal, temizlik ürünü ya da "tehlikesiz" diye beyan etmek, bilerek yapılmasa bile beyan yükümlülüğünün ihlali olarak değerlendirilebilir. Hasar anında ortaya çıkan böyle bir durum, tazminatın azaltılması ya da reddedilmesi tartışmasını gündeme getirir.
Beyan hatalarının büyük kısmı iyi niyetli ama bilgi eksikliğinden kaynaklanır. En sık görülen örnekler şunlardır:
Doğru beyanın temeli doğru UN numarasıdır. UN numarasının nasıl okunduğu ve sorgulandığı UN numarası nedir yazımızda adım adım anlatılmıştır.
Sigortaya Beyan Edilen Bilgiyi Sahadaki Gerçekle Eşleştirelim
Ürünlerin sınıf, UN numarası ve ambalaj bilgilerini kontrol ederek poliçeye verilen beyanın doğruluğunu teyit ediyoruz. Hasar anında sorun çıkaracak uyumsuzluklar önceden görünür hale gelir.
Piyasada yaygın uygulama, sigortanın satın alma birimi ya da muhasebe tarafından yıllık yenileme mantığıyla yönetilmesidir. Poliçe geçen yılın kopyası olarak yenilenir, ürün yelpazesindeki ya da taşıma rotalarındaki değişiklikler sigortacıya iletilmez. Bu modelde sorun, ancak bir hasar yaşandığında fark edilir.
Risk temelli yaklaşımda ise poliçe, tehlikeli madde envanteriyle birlikte okunur. Yeni bir ürün, yeni bir müşteri, yeni bir rota ya da yeni bir depo alanı, sigorta açısından da değerlendirilmesi gereken bir değişiklik olarak ele alınır. TMGD'nin yıllık faaliyet raporu, ziyaret kayıtları ve eğitim kayıtları bu değerlendirmeye veri sağlar; böylece sigorta ile uyum çalışması aynı bilgi kaynağından beslenir.
Hizmetin sahadaki akışı, işletmenin büyüklüğüne ve faaliyet çeşitliliğine göre uyarlanır; temel adımlar ise genellikle aynıdır:
Bu süreçte odak noktası, tehlikeli madde bilgisinin poliçeye doğru yansımasıdır. Teknik değerlendirme ile ticari poliçe kararının birbirinden ayrı tutulması, önerilerin tarafsız kalmasına katkı sağlar.
İşletmelerin sigorta ile tehlikeli madde uyumunu birlikte ele almadığı durumlarda benzer hatalar tekrar eder. İlki, poliçenin tek bir faaliyet (örneğin yalnızca depolama) için düzenlenmiş olmasına rağmen işletmenin zamanla taşıma ya da dolum faaliyetine de başlamasıdır. Doğru yöntem, faaliyet değişikliğinin sigortacıya zamanında bildirilmesidir.
İkinci hata, taşımacı ile yapılan sözleşmede sigorta yükümlülüklerinin belirsiz bırakılmasıdır. Kimin hangi poliçeyi yaptıracağı, limitlerin ne olacağı ve poliçe örneklerinin paylaşılıp paylaşılmayacağı sözleşmede açıkça yazılmalıdır. Üçüncü hata ise olay sonrası kayıt eksikliğidir; taşıma evrakı, eğitim sertifikaları ve kontrol listeleri düzenli arşivlenmediğinde, mevzuata uygun hareket edildiğini göstermek güçleşir.
Bir sızıntı, yangın ya da kaza sonrasında ilk öncelik can güvenliği ve olayın büyümesinin önlenmesidir. Araçtaki yazılı talimatlar, sürücünün ilk müdahalede ne yapacağını tarif eder; acil durum birimlerine taşınan maddenin UN numarası ve miktarı doğru bildirilmelidir. Sigorta süreci bu adımların ardından başlar ve olayın ilk saatlerinde tutulan kayıtlar dosyanın seyrini büyük ölçüde belirler.
Hasar dosyasında genellikle istenen belgeler şunlardır: taşıma evrakı, sevk irsaliyesi ve fatura, olay yeri fotoğrafları, resmi tutanaklar, sürücünün ADR belgesi, aracın uygunluk kayıtları ve varsa TMGD'nin olay raporu. Ciddi olaylarda TMGD'nin kaza raporu hazırlama yükümlülüğü bulunduğunu da hatırlatmak gerekir; bu raporun sigorta dosyasıyla tutarlı olması önemlidir.
Sigorta değerlendirmesi, tehlikeli madde mevzuatına hâkim bir bakış açısı gerektirir. Çalışmalarımıza yön veren Dr. Ümit Seçkin, uluslararası lojistik alanındaki akademik çalışmaları ve Bakanlık lisanslı tehlikeli madde güvenlik danışmanlığı deneyimiyle ADR, RID, IMDG ve DGR kurallarının ticari ve hukuki etkilerini birlikte değerlendirir. Bu bakış, poliçe ile saha uygulaması arasındaki boşlukların görülmesini kolaylaştırır.
Şeffaflık adına bulguların yazılı bir boşluk raporu halinde paylaşılması esas alınır. Rapor, hangi bulgunun hangi mevzuat hükmüne ya da poliçe maddesine dayandığını gösterir ve karar işletmeye bırakılır. Mevzuat ve poliçe şartları değişebildiği için raporlardaki tespitler, düzenlendiği tarihteki metinlere göre yapılır ve güncel durumun ilgili kurum ve sigortacıyla teyit edilmesi önerilir.
Silivri'deki merkezimiz ve Avcılar'daki eğitim merkezimiz, Ambarlı ve Hadımköy lojistik aksındaki depolar, kimya tesisleri ve taşımacılar için hızlı ulaşılabilir konumdadır. İzmir Kemalpaşa şubemiz ise Ulucak, Aliağa ve liman bağlantılı işletmelere yakın hizmet verir. Hizmet verdiğimiz noktaların tamamı bölgelerimiz sayfasında listelenmiştir.
Bölgeden bağımsız olarak değerlendirmenin ilk adımı aynıdır: ürün listesi, faaliyet tanımı ve mevcut poliçe örnekleri. Bu bilgiler hazır olduğunda tehlikeli madde sigortası açısından öncelikli riskler kısa sürede ortaya konabilir.
Evet. 2010/190 sayılı Bakanlar Kurulu Kararı'nda sayılan tehlikeli maddeler ve tehlikeli atıklarla mesleki faaliyet yürüten gerçek ve tüzel kişiler için Tehlikeli Maddeler ve Tehlikeli Atık Zorunlu Mali Sorumluluk Sigortası zorunludur. Bir işletmenin kapsama girip girmediği faaliyet türüne ve maddenin niteliğine göre değişir; güncel mevzuat ve genel şartlar üzerinden teyit edilmesi önerilir.
Hayır, bu sigortanın konusu üçüncü kişilere ve çevreye verilen zararlardır. Taşınan yükün kendi hasarı için ayrıca emtia veya nakliyat sigortası değerlendirilmelidir.
Taşınan veya depolanan maddelerin sınıfı ve miktarı, faaliyet türü, taşıma modu, coğrafi kapsam ve geçmiş hasar kayıtları belirleyici olur. Kesinleşmiş rakamlar ancak sigorta şirketi veya aracısı tarafından, işletmeye özel bilgilerle verilebilir.
Sigorta sözleşmesi riskin doğru beyan edilmesi ilkesine dayanır. Yanlış sınıflandırılmış veya tehlikesiz diye bildirilmiş bir ürün, hasar anında tazminatın azaltılması ya da reddedilmesi tartışmasına yol açabilir.
Taşımacının sorumluluk poliçesi onun sözleşmeden doğan sorumluluğunu karşılar ve limitleri yükün gerçek değerinin altında kalabilir. Yüksek değerli kimyasal sevkiyatlarında yük sahibinin kendi emtia teminatını da değerlendirmesi yerinde olur.
Tehlikeli madde envanteri, güncel güvenlik bilgi formları, işletmenin taşıma zincirindeki rolleri, kullanılan taşıma modları ve rotalar ile mevcut poliçelerin örnekleri ilk değerlendirme için yeterli bir başlangıç sağlar.
Yıllık yenileme dönemine ek olarak yeni bir ürün, yeni bir taşıma modu, yeni bir depo alanı veya yurt dışı rotası eklendiğinde poliçenin yeniden değerlendirilmesi önerilir. Bu değişikliklerin sigortacıya zamanında bildirilmesi gerekir.
Taşıma evrakı, irsaliye ve fatura, olay yeri fotoğrafları, resmi tutanaklar, sürücünün ADR belgesi, araç uygunluk kayıtları ve TMGD olay raporu dosyanın temel belgeleridir. Bu belgelerin tutarlı olması süreci kolaylaştırır.
Konuyu yeni araştıran işletmeler için ilk adım, mevcut poliçelerin hangi faaliyetleri ve hangi madde sınıflarını kapsadığını listelemektir. Poliçesi olduğu halde kapsamdan emin olmayanlar, envanter ile poliçenin karşılaştırıldığı bir ön incelemeyle belirsizliği giderebilir. Yeni bir faaliyete başlamak ya da poliçe yenilemesine hazırlanmak üzere olan firmalar ise iletişim sayfamızdaki kanallardan doğrudan ulaşabilir.
Poliçe Yenilemesinden Önce Konuşalım
Yenileme tarihinden önce yapılacak kısa bir değerlendirme, ürün ve faaliyet değişikliklerinin poliçeye zamanında yansımasını sağlar. Ürün listesi ve faaliyet bilgileriyle ulaşmak yeterli.